Guide indépendant · Paiements
Chargeback vs remboursement : comment fonctionnent les litiges de paiement par carte
Comprenez la différence entre un remboursement accordé par le commerçant, un litige auprès de l'émetteur de la carte et une rétrofacturation (chargeback), ainsi que les éléments de preuve, les délais et les étapes pratiques à suivre.
Pourquoi c’est important
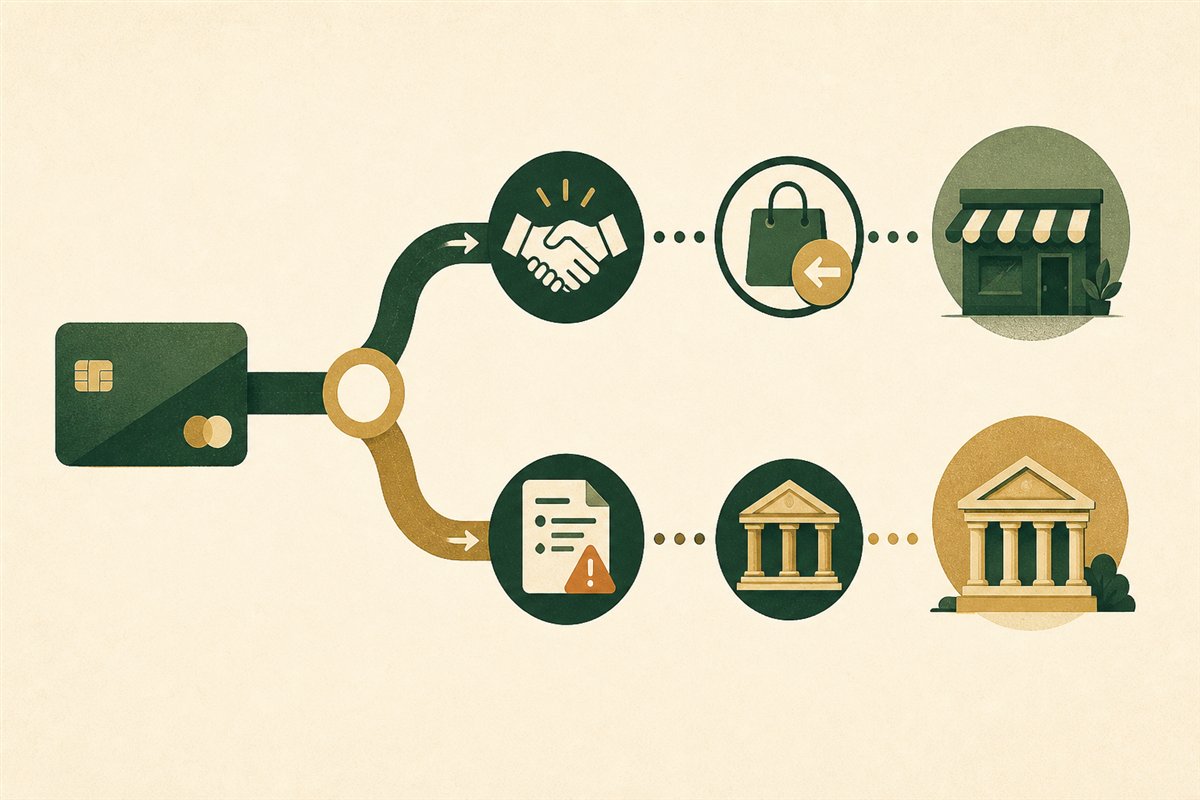
Un remboursement est accepté et émis par le commerçant ; un litige par carte demande à l'émetteur d'enquêter. Une rétrofacturation peut inverser une transaction via le réseau de cartes, mais elle n'est ni automatique ni garantie.
Remboursement, litige et rétrofacturation : des voies différentes
Un remboursement est un remboursement initié par le commerçant après qu'il ait accepté une annulation, un retour ou reconnu un problème de service. Un litige par carte débute lorsque le titulaire de la carte demande à l'émetteur de la carte d'examiner une transaction. Une rétrofacturation est un résultat possible dans le processus de contestation des paiements par carte : l'émetteur cherche à annuler la transaction via le réseau de cartes et le commerçant peut soumettre des preuves en réponse.
Ces termes sont souvent employés de façon interchangeable, mais la voie choisie est importante. Une autorisation en attente, un double prélèvement, une transaction non autorisée et un service non fourni peuvent exiger des procédures différentes. Commencez par identifier le statut exact de la transaction et le motif du litige plutôt que de demander simplement une rétrofacturation.
Constituez un dossier clair avant de déposer une contestation
Conservez l'entrée sur le relevé, la date de la transaction, le libellé du commerçant, le montant et la devise. Joignez la confirmation de commande, les conditions affichées au moment de l'achat, la demande d'annulation, le justificatif de livraison et toute la correspondance avec le commerçant. Une capture d'écran seule est moins robuste qu'une chronologie complète accompagnée des reçus et messages originaux.
Pour un problème de prestation de service, contacter d'abord le commerçant peut aboutir à un remboursement plus rapide et crée des preuves utiles. En cas de fraude suspectée ou de perte de la carte, contactez immédiatement l'émetteur et sécurisez le compte ; attendre le commerçant peut augmenter le risque de transactions non autorisées supplémentaires. Suivez les instructions de l'émetteur car les canaux de signalement et les délais diffèrent.
Les délais et les crédits temporaires ne sont pas universels
Les droits des consommateurs dépendent du pays, du type de carte, de la transaction et du motif du litige. Aux États-Unis, le CFPB explique qu'un avis écrit concernant certaines erreurs de facturation sur carte de crédit doit généralement parvenir à la société de carte dans les 60 jours civils suivant l'apparition du prélèvement sur le relevé. Cette règle américaine ne doit pas être considérée comme un délai mondial ni comme la procédure applicable à tous les cas de carte de débit.
Un émetteur peut afficher un crédit temporaire pendant une enquête. Ce crédit n'est pas nécessairement un remboursement définitif et peut être retiré si la contestation est rejetée. Continuez à payer les montants non contestés et lisez attentivement chaque avis de l'émetteur. Demandez la décision et les motifs par écrit lorsqu'il est prévu par la procédure applicable.
Ce qui peut renforcer ou affaiblir un litige
Des preuves utiles peuvent inclure la démonstration que la transaction était non autorisée, que le montant était erroné, que le service promis n'a pas été délivré, ou qu'une annulation valable a été ignorée. Le commerçant peut répondre avec ses propres éléments, tels que l'authentification, la preuve de livraison, l'utilisation du compte ou l'acceptation des conditions. Déposer un litige ne garantit pas l'annulation de la transaction.
Décrivez les faits avec précision. Ne qualifiez pas un achat autorisé de fraude simplement parce que le résultat est décevant, et n'utilisez pas un litige par carte pour contourner des conditions claires que vous avez acceptées. Si l'émetteur rejette la réclamation, utilisez la voie d'appel ou de plainte prévue et sollicitez des conseils locaux de protection des consommateurs lorsque le montant ou les circonstances le justifient.
- Identifiez si le prélèvement est en attente, effectué, dupliqué ou non autorisé.
- Utilisez le motif de contestation correct et conservez les preuves originales.
- Respectez le délai imposé par l'émetteur selon votre pays et le type de carte.
- Considérez le crédit provisoire comme temporaire jusqu'à la clôture du dossier.
Liste de vérification pratique
- Enregistrez le commerçant, le montant, la date, la devise et le statut de la transaction.
- Contactez le commerçant lorsque cela est approprié, mais signalez immédiatement une fraude suspectée.
- Fournissez les preuves exigées par l'émetteur avant le délai applicable.
- Conservez la décision finale et utilisez une procédure formelle de plainte si nécessaire.
Sources et lectures complémentaires
Vérifié: . Les sources externes s'ouvrent dans un nouvel onglet.
- Comment contester un prélèvement sur une facture de carte de créditBureau de protection financière des consommateurs des États-Unis
- Comment obtenir un remboursement pour un achat par carteBureau de protection financière des consommateurs des États-Unis
- Protéger les consommateurs lors d'achats en ligneCommission européenne
- Assistance aux consommateurs pour les litiges par carteVisa