La rubrique de la rédaction /
Usurpation de banques et comptes sûrs au Royaume-Uni
Arnaque au compte sécurisé au Royaume-Uni : vérifier le contact bancaire et signaler les faits sans se fier au numéro affiché.
Lire l’analyseWinWinWin / La rubrique de la rédaction
Ce qui compte : combien arrive, dans quelle devise et quand. Nous suivons le parcours complet du paiement : change, frais, intermédiaires, crédit et justificatifs en cas de litige.
La rubrique de la rédaction /
Arnaque au compte sécurisé au Royaume-Uni : vérifier le contact bancaire et signaler les faits sans se fier au numéro affiché.
Lire l’analyse01 / Paiements
Notez montants débités et reçus, devises et heure. Des frais nuls n’excluent pas une marge de change.
Séparez traitement, règlement et crédit. Vérifiez jours ouvrés et heures limites.
Conservez reçus et échanges. Remboursement, contestation et chargeback suivent des procédures distinctes sans récupération garantie.
Le frais de transaction visible n'est qu'une partie du coût. La conversion de devise, les limites de retrait et les frais des intermédiaires peuvent peser davantage.
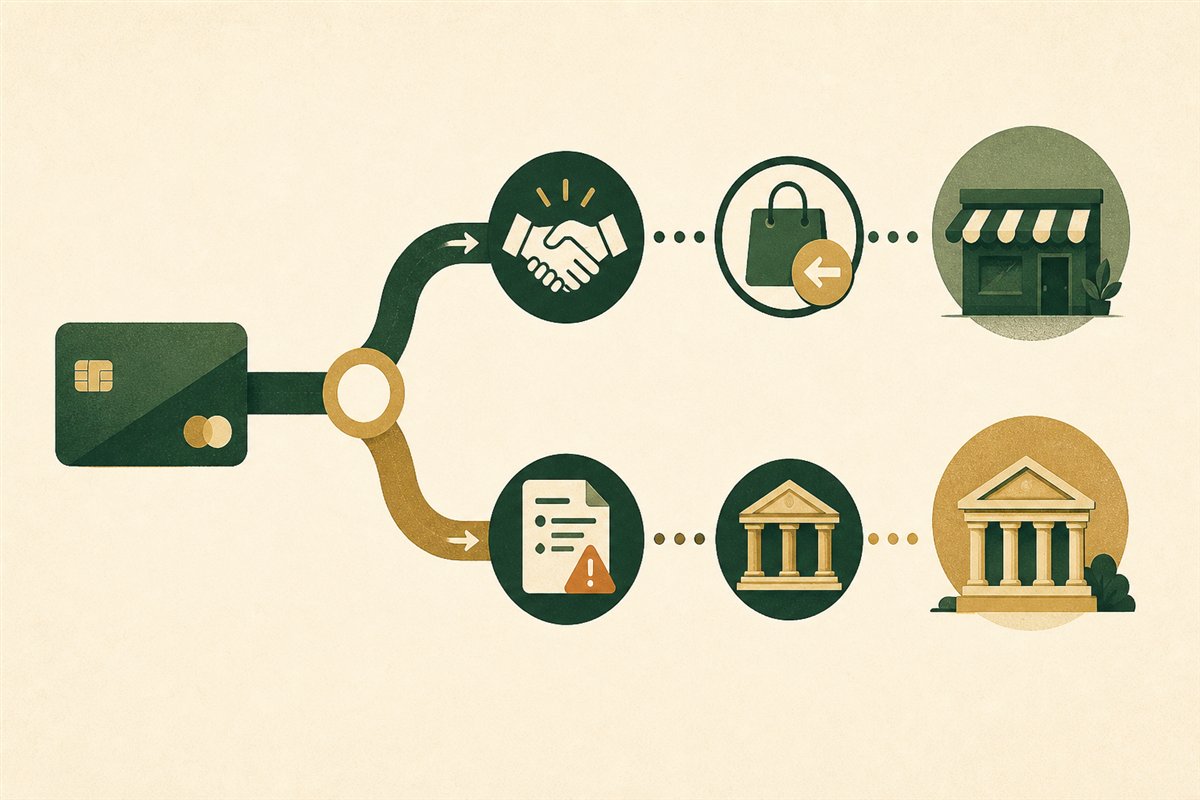
Lire l’analyseUn remboursement est accepté et émis par le commerçant ; un litige par carte demande à l'émetteur d'enquêter. Une rétrofacturation peut inverser une transaction via le réseau de cartes, mais elle n'est ni automatique ni garantie.
Lire l’analyse02 / Paiements
03 / Paiements
Arnaque au compte sécurisé au Royaume-Uni : vérifier le contact bancaire et signaler les faits sans se fier au numéro affiché.
Lire l’analyseChecklist pratique pour le Royaume‑Uni : quelles preuves rassembler pour votre banque et le Financial Ombudsman si un distributeur prélève votre compte mais ne remet pas la totalité des espèces. Exemple et actions sûres inclus.
Lire l’analyseConstruire un scénario de retrait ou de contestation à partir de durées saisies, sans promettre une décision.
Lire l’analyseAdditionner les frais d’un transfert et lire un intervalle de jours ouvrés selon les données de la banque.
Lire l’analyseComparer un taux proposé à une référence et calculer le coût total avec une commission ajoutée ou déduite.
Lire l’analyseExplication nette de la différence entre mettre fin à un contrat d’abonnement et annuler une autorisation de paiement récurrent sur carte (CPA), pourquoi le remplacement d’une carte ne stoppe pas toujours les prélèvements, et une checklist pratique pour les consommateurs au Royaume‑Uni.
Lire l’analyseIdentifier un accès suspect aux courriels et comptes de paiement et appliquer les mesures immédiates de confinement et de récupération selon les guides officiels des fournisseurs.
Lire l’analyseInstructions pratiques pour organiser les preuves de transaction, les échanges et une chronologie datée afin d’appuyer une réclamation auprès d’une banque, d’un prestataire de paiement, d’un commerçant ou d’un médiateur.
Lire l’analyseQue conserver et comment faire remonter un échec de virement NIP/instantané : pièces utiles, délais attendus dans le secteur, utilisation du *565* NIBSS et démarche pour saisir la banque puis la CBN.
Lire l’analyseGuide pratique conforme aux textes du régulateur : quelles preuves rassembler et comment présenter une chronologie concise lors d’un litige sur un virement électronique avec votre prestataire, BSP CAM, la NPC ou la police.
Lire l’analyseProcédure claire : contactez immédiatement votre banque, déposez une plainte auprès de la police et saisissez le NSRC pour maximiser les chances de gel ou de traçage des fonds.
Lire l’analyseQue noter immédiatement après un transfert erroné ou frauduleux via mobile au Kenya, comment porter plainte auprès du prestataire et quand saisir la Communications Authority of Kenya ou la police.
Lire l’analyseSi votre banque affiche un résultat de Vérification du Bénéficiaire (VOP) avant que vous confirmiez un virement SEPA, cela signifie que la banque compare l
Lire l’analyseExplication fondée sur des sources : où se produisent les délais lors d’un remboursement carte, ce que signifie « en attente » et les démarches pratiques si le crédit n’apparaît pas.
Lire l’analyseInstructions pratiques et fondées sur des sources : pourquoi les libellés sont souvent tronqués ou indiquent un processeur/marketplace, comment utiliser les outils de l’émetteur et respecter le délai de contestation (60 jours).
Lire l’analyseAnalyse pragmatique des couches de frais, des modes de conversion des devises et des étapes techniques qui impactent le coût et le délai d’un paiement depuis un portefeuille électronique.
Lire l’analyseGuide pratique expliquant les statuts, les identifiants nécessaires aux banques pour tracer un paiement (numéro de trace ACH, UETR, MT103/pacs.008) et les informations précises à fournir pour lancer une enquête.
Lire l’analyseNotice synthétique et sourcée sur EMV® 3‑D Secure (3DS2), les échecs fréquents d’authentification et des mesures pratiques pour commerçants et ingénieurs.
Lire l’analyseExplication claire et fondée sur des preuves de la Conversion Dynamique de Devises (DCC), qui fixe les taux et les marges, comment comparer DCC et conversion via le réseau de carte, et étapes pratiques pour éviter des coûts inutiles.
Lire l’analyseGuide pratique sur la signification d'un statut « en attente » sur votre carte, pourquoi des préautorisations apparaissent, combien de temps durent généralement ces réservations et ce qui se passe lorsqu'un montant autorisé devient une débitation effective.
Lire l’analyseComprenez la différence entre un remboursement accordé par le commerçant, un litige auprès de l'émetteur de la carte et une rétrofacturation (chargeback), ainsi que les éléments de preuve, les délais et les étapes pratiques à suivre.
Lire l’analyseUne liste de contrôle pour comparer portefeuilles, cartes et virements au-delà du frais affiché.
Lire l’analyse18+. Information uniquement. Ni conseil financier ni garantie de résultat. Le jeu peut causer des dommages ; les cryptoactifs peuvent perdre de la valeur.
Pouvons-nous utiliser les cookies Google Analytics pour mesurer les visites et les clics vers les calculateurs ? Les valeurs saisies ne sont pas envoyées. Vous pouvez retirer votre consentement ici à tout moment. Google peut traiter les données hors de votre pays. Confidentialité