Guía independiente · Pagos
Por qué un reembolso en tarjeta puede aparecer como pendiente — y cuándo se hace efectivo
Explicación basada en fuentes: dónde se producen retrasos en un reembolso con tarjeta, qué significa “pendiente” y qué pasos prácticos seguir si no ves el abono.
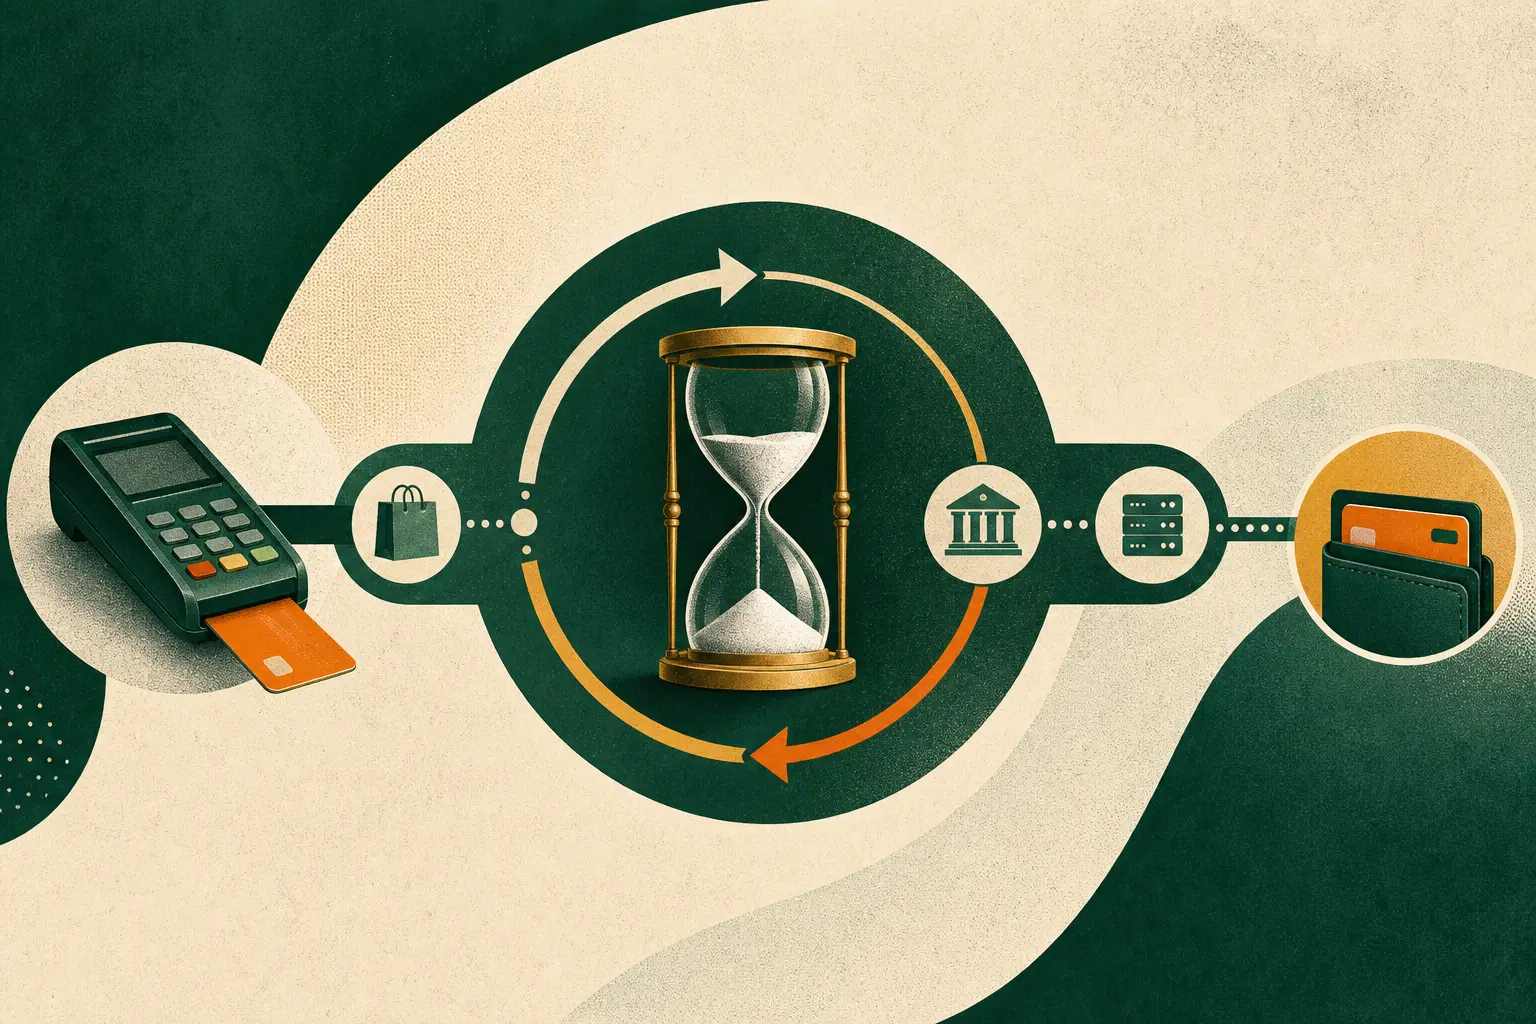
El reembolso va del comerciante → adquirente → red de tarjeta → emisor. Lo “pendiente” suele mostrarse pronto, pero el abono en el extracto depende del emisor y de la conciliación.
Cómo fluye un reembolso con tarjeta y dónde se producen retrasos
El comerciante genera una instrucción de reembolso y la envía a su banco adquirente. El adquirente remite la instrucción a través de la red de la tarjeta (Visa/Mastercard) al banco emisor del titular de la tarjeta.
Los retrasos pueden producirse en el comerciante o adquirente al preparar y enviar el reembolso, durante la ruta y conciliación en la red, o cuando el emisor recibe y publica el crédito.
- Flujo típico: comerciante → adquirente → red → emisor.
- Cada paso puede añadir días hábiles al proceso.
Qué significa “pendiente” y créditos provisionales
Un crédito “pendiente” suele indicar que la transacción de reembolso fue reconocida por el comerciante o adquirente. No siempre equivale al abono definitivo en el extracto.
Los emisores o las redes pueden emitir créditos provisionales mientras verifican la transacción; esos créditos pueden ser revertidos si se abre una investigación o hay una disputa.
- Pendiente = reconocimiento; abonado = registro final en extracto.
- Los créditos provisionales pueden ser revertidos tras investigación.
Plazos habituales y por qué varían
Las redes y los emisores no establecen un plazo único garantizado. Visa aconseja que los clientes sepan que el crédito puede tardar “unos días” en aparecer; Mastercard indica que depende del banco emisor.
En la práctica suele verse un crédito pendiente en 24–72 horas y un abono definitivo en cuestión de días hábiles; en casos especiales o con tarjetas sustituidas, puede demorarse hasta aproximadamente 2 semanas.
- Visa: «a few days» para visibilidad.
- Mastercard: depende del banco del titular.
- CFPB/Regulation Z establece procedimientos en EE. UU.
Por qué puede no aparecer el reembolso
Razones comunes: el comerciante no envió el reembolso; se envió a la tarjeta o cuenta equivocada; se emitió un crédito en tienda o una tarjeta regalo en lugar de reembolsar la tarjeta.
Otras causas: reembolso dirigido a un token de un solo uso/virtual que no admite créditos estándar, error del adquirente o del emisor, o reversión de un crédito provisional tras investigación.
- Comerciante no envió el reembolso.
- Enviado a tarjeta/cuenta incorrecta o a token que no acepta créditos.
- Emitido crédito en tienda en lugar de reembolso en tarjeta.
- Crédito provisional revertido tras revisión.
Qué comprobar
- Conserve la confirmación del reembolso del comerciante (ID y fecha).
- Revise la actividad pendiente en la web o app del emisor durante varios días hábiles.
- Si el pendiente desaparece o no hay abono, solicite al comerciante el ID de transmisión y la fecha.
- Contacte con su banco emisor y pida una trazabilidad del reembolso aportando la confirmación del comerciante.
- Si no se resuelve en EE. UU., presente una reclamación ante el CFPB o inicie el proceso de disputa del emisor.
Fuentes
Revisado: . Las fuentes externas se abren en una pestaña nueva.
- Processing Refunds to Cardholders in a Merchant Store Location (merchant guidance)Visa
- Chargeback guide and refund timing guidanceMastercard
- Regulation Z — credit card provisions and posting rulesConsumer Financial Protection Bureau (CFPB)