Guide indépendant · Paiements
Pourquoi un remboursement sur carte peut rester « en attente » — et quand il sera inscrit
Explication fondée sur des sources : où se produisent les délais lors d’un remboursement carte, ce que signifie « en attente » et les démarches pratiques si le crédit n’apparaît pas.
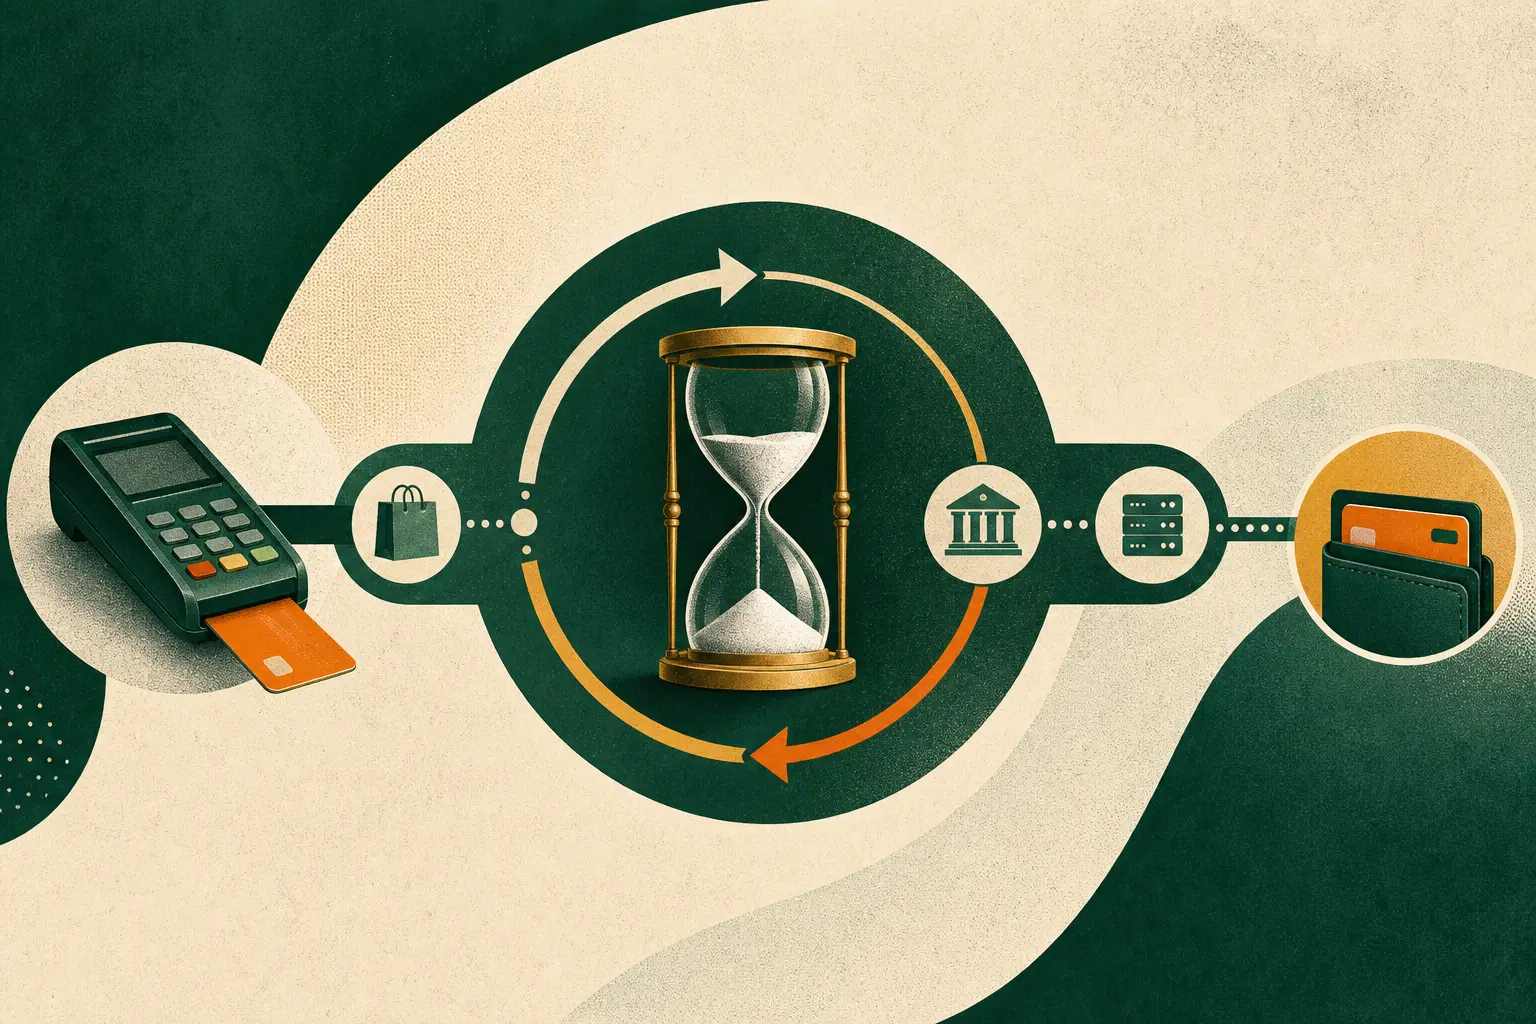
Le flux de remboursement est commerçant → acquéreur → réseau → émetteur. Un crédit provisoire peut s’afficher rapidement ; l’écriture définitive sur le relevé dépend des pratiques et de la réconciliation de l’émetteur.
Comment circule un remboursement carte et où surviennent les délais
Le commerçant émet une instruction de remboursement vers son acquéreur, qui relaie l’information via le réseau de cartes (Visa/Mastercard) vers la banque émettrice du titulaire.
Des délais peuvent apparaître chez le commerçant ou l’acquéreur, lors de la routage et de la réconciliation dans le réseau, ou lorsque l’émetteur doit recevoir et comptabiliser le crédit.
- Flux : commerçant → acquéreur → réseau → émetteur.
- Chaque étape peut ajouter plusieurs jours ouvrés.
Que signifie « en attente » et crédits provisoires
Un crédit affiché « en attente » signifie généralement que le commerçant ou l’acquéreur a confirmé l’envoi du remboursement. Ce n’est pas nécessairement la ligne finale qui figurera sur votre relevé.
Les émetteurs peuvent accorder des crédits provisoires pendant la vérification ; ces crédits peuvent être annulés si une enquête conclut que le remboursement n’est pas valide.
- En attente = accusé de réception ; inscrit = écriture définitive.
- Les crédits provisoires peuvent être annulés après vérification.
Délais habituels et pourquoi ils varient
Les réseaux et les émetteurs ne publient pas un délai unique et garanti. Visa indique aux commerçants que le crédit peut apparaître « en quelques jours », Mastercard précise que le délai dépend de la banque émettrice.
En pratique, on observe souvent un crédit en attente sous 24–72 heures et l’inscription définitive sous quelques jours ouvrés ; dans certains cas particuliers, cela peut prendre jusqu’à environ deux semaines.
- Visa : « a few days » pour visibilité.
- Mastercard : dépend de la banque du titulaire.
- CFPB/Regulation Z : cadre procédural aux États‑Unis.
Pourquoi le remboursement peut ne pas apparaître
Le commerçant peut ne pas avoir envoyé le remboursement, l’avoir envoyé à une mauvaise carte ou avoir délivré un crédit magasin ou une carte cadeau au lieu d’un remboursement sur la carte.
D’autres causes sont des erreurs techniques chez l’acquéreur ou l’émetteur, l’envoi vers un jeton à usage unique/virtuel qui n’accepte pas les crédits standards, ou l’annulation d’un crédit provisoire après enquête.
- Commerçant n’a pas envoyé le remboursement.
- Remboursement envoyé à la mauvaise carte ou à un token incompatible.
- Crédit magasin/carte cadeau émis à la place d’un remboursement sur la carte.
- Crédit provisoire annulé après vérification.
Liste de vérification pratique
- Conservez la confirmation du remboursement fournie par le commerçant (ID et date).
- Vérifiez l’activité en attente dans l’application ou le site de votre émetteur pendant quelques jours ouvrés.
- Si l’entrée en attente disparaît et qu’il n’y a pas d’inscription définitive, demandez au commerçant l’ID et la date d’envoi du remboursement.
- Contactez votre banque émettrice avec la preuve du commerçant et demandez la traçabilité du remboursement.
- Si non résolu aux États‑Unis, déposez une plainte auprès du CFPB ou suivez la procédure de contestation de l’émetteur.
Sources et lectures complémentaires
Vérifié: . Les sources externes s'ouvrent dans un nouvel onglet.
- Processing Refunds to Cardholders in a Merchant Store Location (merchant guidance)Visa
- Chargeback guide and refund timing guidanceMastercard
- Regulation Z — credit card provisions and posting rulesConsumer Financial Protection Bureau (CFPB)