Guia independente · Pagamentos
Por que um reembolso no cartão pode ficar pendente — e quando será lançado
Explicação com base em fontes: onde ocorrem atrasos em reembolsos no cartão, o que significa “pendente” e passos práticos se o crédito não aparecer.
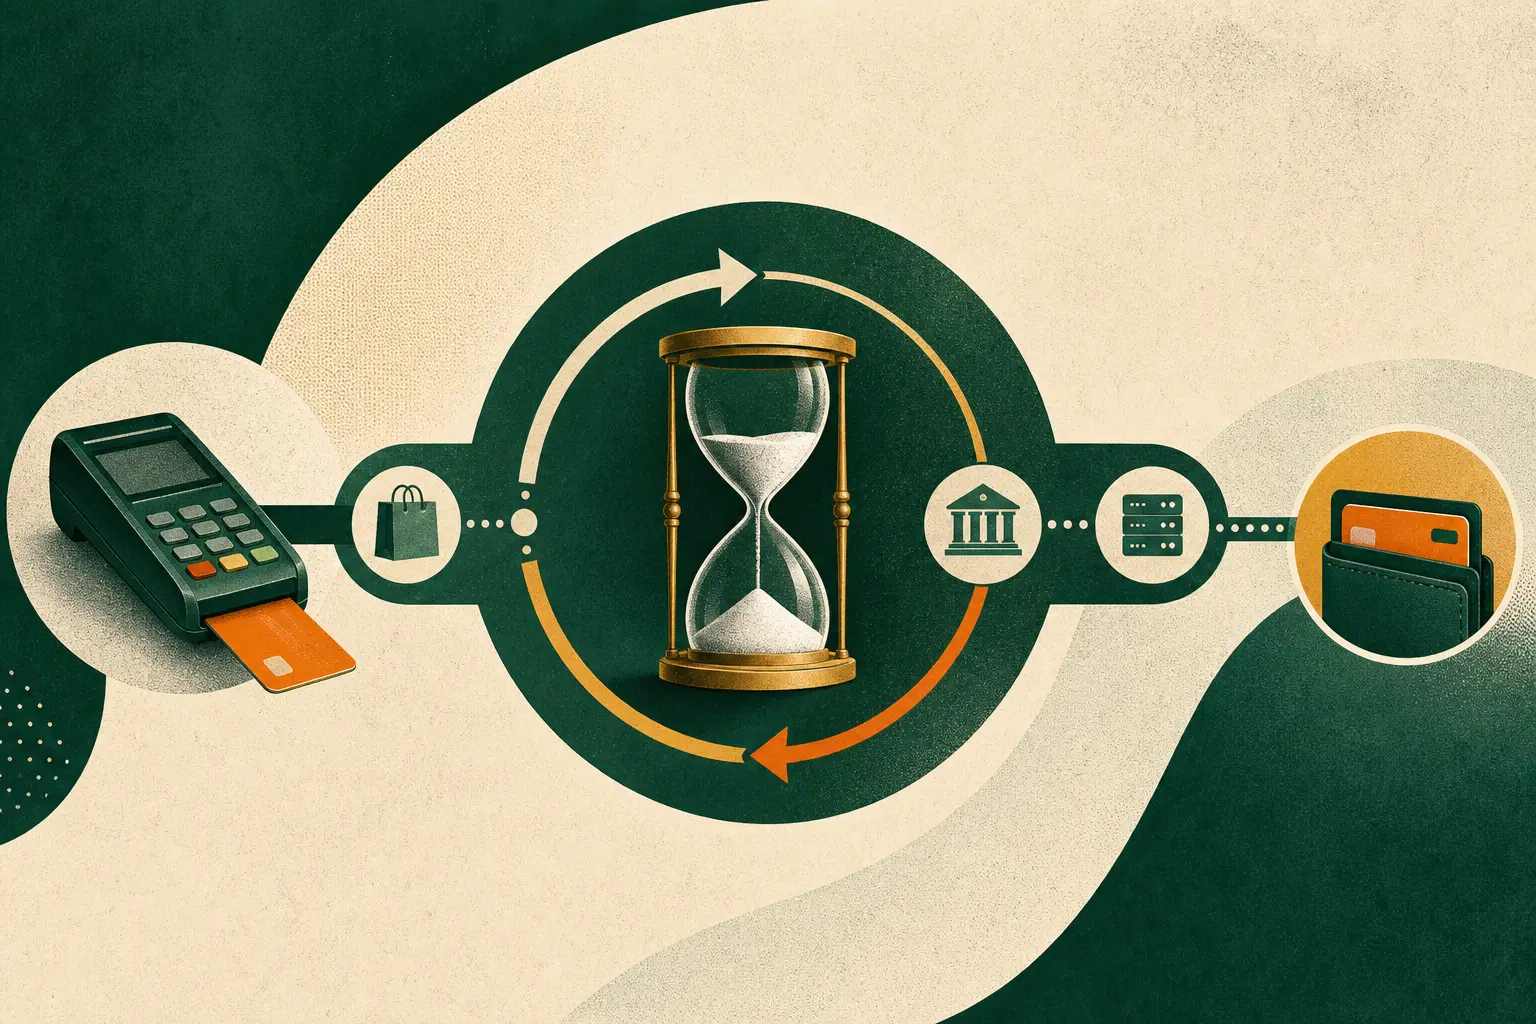
O reembolso passa comerciante → adquirente → rede de cartão → emissor. O crédito pendente pode aparecer rapidamente; o lançamento final no extrato depende do emissor e da reconciliação.
Como o reembolso no cartão circula e onde há atrasos
O comerciante envia uma instrução de reembolso ao adquirente, que a encaminha pela rede de cartões (Visa/Mastercard) ao banco emissor do titular da conta.
Atrasos podem ocorrer no comerciante/adquirente ao preparar e transmitir o reembolso, durante a roteação e reconciliação na rede, ou quando o emissor recebe e lança o crédito.
- Fluxo: comerciante → adquirente → rede → emissor.
- Cada etapa pode adicionar dias úteis ao processo.
O que significa “pendente” e créditos provisórios
Um crédito pendente geralmente aparece quando o comerciante ou adquirente confirma o reembolso. Isso indica recebimento da mensagem, mas não é sempre o crédito final no extrato.
Emissores e redes podem emitir créditos provisórios enquanto verificam o reembolso; esses créditos provisórios podem ser revertidos se houver investigação ou disputa.
- Pendente = reconhecimento; lançado = registro definitivo no extrato.
- Créditos provisórios podem ser revertidos após investigação.
Prazos típicos e por que variam
As redes e reguladores não publicam um número único garantido. A Visa aconselha que os clientes sejam informados de que o crédito pode demorar “alguns dias”; a Mastercard diz que o prazo depende do banco do titular.
Na prática, costuma aparecer um crédito pendente em 24–72 horas e o crédito definitivo em alguns dias úteis; em casos especiais pode levar até cerca de duas semanas.
- Visa: “a few days” para visibilidade.
- Mastercard: depende do banco emissor.
- CFPB/Regulation Z: regras procedimentais nos EUA.
Por que o reembolso pode não aparecer
Motivos comuns: comerciante não enviou o reembolso; foi enviado para o cartão/corrente errada; ou o comerciante emitiu crédito de loja em vez de reembolso para o cartão.
Outros motivos incluem erro do adquirente ou do emissor, crédito provisório que é revertido após investigação, ou reembolso enviado para token de uso único/virtual que não aceita créditos padrão sem passos adicionais.
- Comerciante não enviou o reembolso.
- Enviado para cartão/corrente incorreta ou token que não aceita créditos.
- Emitido crédito de loja/presente em vez de reembolso no cartão.
- Crédito provisório revertido após investigação.
O que verificar
- Guarde a confirmação do reembolso do comerciante (ID e data).
- Verifique a atividade pendente no extrato do seu emissor nos dias seguintes.
- Se o pendente desaparecer ou não houver crédito definitivo, peça ao comerciante o ID e a data de transmissão.
- Contacte o banco emissor com a confirmação do comerciante e solicite rastreamento do reembolso.
- Se não for resolvido nos EUA, apresente reclamação ao CFPB ou siga o processo de disputa do emissor.
Fontes
Revisado: . As fontes externas abrem em uma nova aba.
- Processing Refunds to Cardholders in a Merchant Store Location (merchant guidance)Visa
- Chargeback guide and refund timing guidanceMastercard
- Regulation Z — credit card provisions and posting rulesConsumer Financial Protection Bureau (CFPB)